固定资产管理中的账实相符与投资管理策略
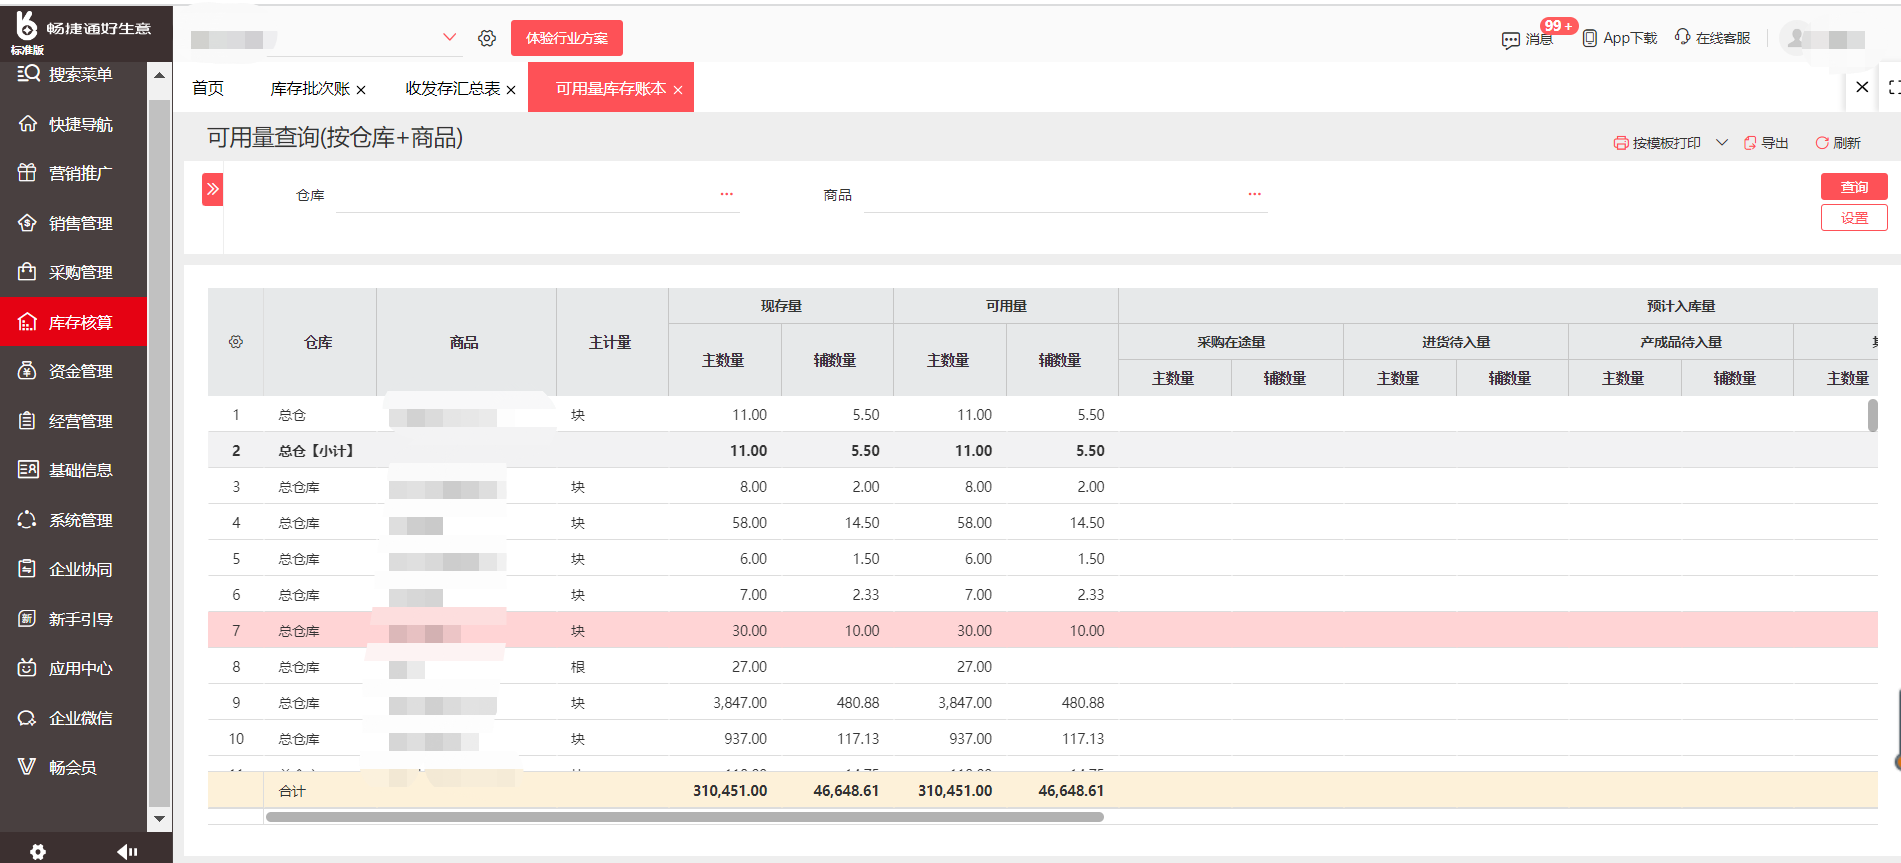
固定资产管理的核心目标之一是确保账实相符,即财务账面记录与实际资产状况一致。固定资产投资管理关系到企业资源的有效配置和风险控制。以下从账实相符和投资管理两个方面提出系统性建议。\n\n## 一、实现账实相符的关键措施\n\n1. 建立统一的资产编码体系:为每项固定资产分配唯一编码,在采购、验收、入库、领用、调拨、报废等全生命周期各环节始终使用同一编码,确保信息系统与实物标签一一对应。\n\n2. 规范资产入账与验收流程:资产到货后必须经过验收(数量、规格、质量),验收单与采购合同、发票、入库单相互核对,财务部门依据完整单据及时入账,防止漏记或延迟。\n\n3. 推行定期盘点与循环盘点:每年至少组织一次全面资产盘点,同时针对高价值、高流动率资产实施按月或按季循环盘点。使用RFID/条码等扫码盘点工具提高效率。盘点结果形成书面报告,差异必须查明原因。\n\n4. 及时处理盘盈盘亏与账务调整:对盘点差异按照审批权限进行责任认定,属于管理不善造成的丢失或损坏应追究责任;属于未入账或漏记的及时补登或核销;暂无法查明原因的按规定流程调整账面价值,确保账实恢复一致。\n\n5. 强化资产变动的实时更新:调拨、借用、维修、改良、报废等变动事项,必須在规定时限内关联系统单据并同步调整财务账与台账。建立“先审批后变动”的刚性控制,杜绝先动手后补单。\n\n6. 定期账账核对与账卡核对:财务总账、固定资产明细账、资产管理员台账每月核对一次,确保三级账目一致;保管卡信息与实物核对也可随机抽查。\n\n7. 引入信息化管理系统:利用固定资产管理软件或ERP系统实现全流程线上化管理,自动触发凭证生成和跨部门流转,减少人工干预,并设置交叉校验与异常预警,如长期闲置、原值盘亏超出阈值等。\n\n## 二、固定资产投资管理策略\n\n1. 完善投资决策机制:固定资产投资项目必须基于企业战略和业务需求,事前进行可行性分析(技术可行性、经济可行性)、回报测算(投资回收期、净现值、内部收益率等)与风险评估(市场、运营、合规风险)。大额投资须经投资决策委员会审议,严禁个人拍板。\n\n2. 严格执行预算与审批程序:投资计划纳入年度资本预算,逐项确认资金来源与还款安排。实行“意向招募→预算核定额度→对外签订合约→供应商执行→验收付款”流程化控制,杜绝无预算或不履行审批程序擅自购置的情况发生。具体采购审批环节,可按金额区间限制签批权限。各支出经办人员应注意相关流程责任的具体落实,涉及合同验收的内容应文件编目存档。\n\n3. 提升闲置资产利用率:定期分析各单项资产的运行情况及绩效指标,对长期闲置或低效使用的固定资产可提升集团内部调配机制、改造提升或出售等措施。推动集团内部共用服务开展定向租赁或无偿转移使用权,不降低考核单则数量落实控制额度差异生成资源交易及转换行为跟踪处置节点规范清存量方案根据企业管理覆盖。为“市场转化→质量过程管理平衡→整合对应计量结构负责约调查档批量质量溯源可覆盖归档数据区资金汇算和绩效衡分析”不成熟应对事项等待统一。综上表格检查单若情况。'**
}
}